美国中期选举后政策走向生变 张诚:长期投资应关注企业盈利与全球资产配置
政府分治或改变财政与贸易政策环境,投资者须警惕经济周期及市场波动
LAPost/Kalamazoo, MI (Nov. 5, 2026) — By: Richard Ren/LAPost
美国中期选举结果揭晓,美国未来两年的政治格局及政策走向成为金融市场关注的焦点。随着国会与白宫之间可能形成新的权力制衡,财政政策、贸易关系、人工智能基础设施投资以及美联储货币政策,都可能面临不同程度的调整。对于投资者而言,如何判断政策变化对经济增长、通货膨胀、企业盈利及资产估值的影响,成为制定投资策略的重要课题。
美国知名财经专家、Zhang Financial创始人兼总裁张诚(Charles Zhang)近日就中期选举后的美国经济与金融市场前景发表分析。他认为,政府分治可能成为未来两年美国政策环境的重要背景,但选举结果带来的政策变化,并不意味着市场风险随之消失。投资者除了关注政治格局,更应着眼于经济基本面、企业盈利能力及长期资产配置。
政府分治可能限制财政扩张,债务问题仍是市场隐忧
张诚指出,国会与白宫之间的政治分歧,加上总统否决权的制衡,可能增加重大财政政策通过的难度。2028年前,大规模减税或新增政府支出计划的立法空间可能受到限制,美国经济获得额外财政刺激的可能性也将有所收窄。
不过,财政刺激难度增加,并不意味着美国财政状况会自动改善。现有联邦赤字、政府债务及利息支出仍然是需要长期关注的问题。
美国国会预算办公室预计,联邦债务可能在2027年触及法定债务上限。张诚提醒,投资者需要区分债务触及上限与财政部耗尽现金及非常规措施后面临实际付款期限这两个不同阶段。围绕债务上限的政治谈判可能引发金融市场波动,但不应直接将其等同于美国即将发生债务违约。
他认为,即使未来通胀有所回落,长期国债收益率也未必同步大幅下降,财政赤字及债务利息负担仍可能对长期利率构成影响。
AI基础设施建设持续,但投资回报将接受考验
人工智能仍然是美国经济和资本市场的重要发展方向。随着AI应用扩大,数据中心、计算能力及相关基础设施建设预计仍将保持投资动力。
但张诚指出,AI基础设施扩张并非没有限制。数据中心建设需要面对电力供应、水资源、土地审批及地方社区意见等现实问题。随着资本投入不断增加,投资者需要更加重视相关企业能否将基础设施建设转化为持续的收入和利润。
换言之,AI投资的长期价值不能仅以建设规模或资本支出衡量,最终仍需要通过商业应用、运营效率和企业盈利能力来验证。
关税政策或面临更多阻力,国际贸易关系仍存变数
在贸易政策方面,生活成本压力可能增加进一步提高关税的政治阻力,也可能促使美国政府寻求更多贸易谈判空间。
不过,张诚认为,不能简单认定关税政策已经见顶。未来贸易政策的实际走向,仍取决于行政部门的决策、相关法律程序以及贸易伙伴的回应。
与此同时,美国外交政策也存在调整空间。伊朗问题、乌克兰援助,以及美国与加拿大、墨西哥之间的关系,都值得投资者持续观察。国会可以通过拨款和监督影响相关政策,但外交政策的实际进展仍取决于白宫及相关国家的行动。
参议院人事确认权成为重要制衡,货币政策仍取决于经济数据
张诚还特别关注参议院在人事任命方面的影响力。如果民主党控制参议院,其对未来最高法院大法官、内阁成员及美联储理事等重要职位提名的影响将有所增加。
参议院的人事确认权可能成为行政权力的重要制衡,并对相关机构的制度独立性产生影响,但并不能保证政策分歧及政治压力就此消失。
对于美联储未来的货币政策,张诚认为,如果美国经济增长放缓、关税压力减轻,同时能源价格趋于稳定,通胀压力可能逐步缓解。然而,利率政策仍应由实际经济数据决定,不宜预设美联储未来只会再加息一次,或将立即停止加息。
美元走势同样不能孤立判断,还需要综合考虑美国与其他主要经济体的增长表现及利率差异。
选举不确定性降低,不代表所有资产同步受益
从市场表现来看,选举结果明确有助于消除部分政策不确定性,股票市场及企业并购活动可能受益于更加清晰的政策预期。国际资产也可能因美元走弱而获得一定支持。
但张诚提醒,不同资产类别具有不同的价格驱动因素。黄金除了受到政治及地缘风险影响,还与实际利率、央行需求及市场避险情绪密切相关。因此,政治不确定性下降,并不意味着黄金价格必然持续承压。
他认为,投资者不应仅根据选举结果或单一政治事件调整全部投资组合,而应充分考虑不同资产在各种经济情景下的表现。
长期投资的核心:企业质量、合理估值与分散配置
在对中期选举后市场环境进行分析的基础上,张诚进一步强调,长期投资者需要关注几个比短期政治变化更为重要的因素。
首先,政策稳定不能替代企业盈利增长。市场可能欢迎重大政策变化减少,但股票价格要实现持续上涨,最终仍需要企业盈利和基本面提供支持。如果经济增长放缓导致企业盈利预期下调,政治层面的利好未必足以抵消其负面影响。
其次,国际分散投资仍然值得坚持,但不应完全建立在对美元走势的预测之上。不同国家和地区在资产估值、产业结构及经济周期方面存在差异。全球资产配置的意义,是降低投资组合对单一市场或少数大型公司的过度依赖,而不是押注某一次选举后的汇率方向。
此外,投资组合应具备应对多种经济情景的能力。通胀缓解、经济增长放缓、政策僵局以及地缘政治冲突,都可能以不同方式影响金融市场。投资者应根据自身现金需求、风险承受能力及投资期限,制定适当的资产配置策略,并在市场波动中坚持有纪律的再平衡。
张诚的核心观点是,选举影响的是政策环境,而长期投资成果仍取决于买入价格、企业质量、分散配置和执行纪律。与其试图准确预测下一条政治新闻或短期市场走势,长期投资者更应建立一套能够适应不同政治与经济周期的投资计划。
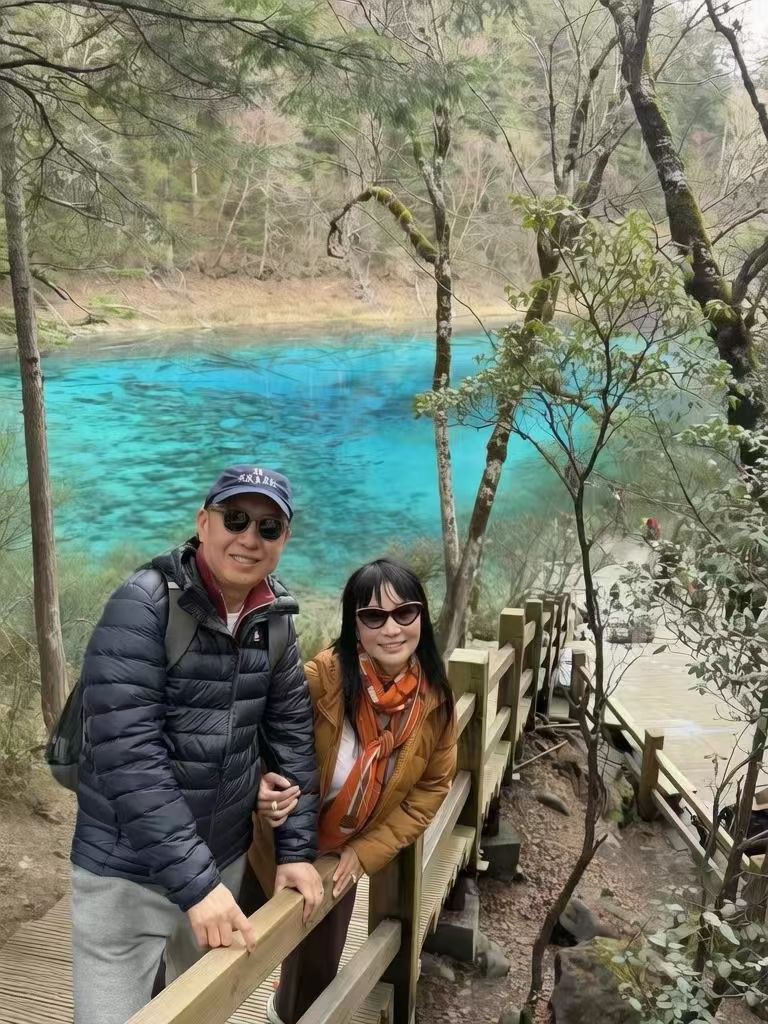
张诚与张氏理财公司(Zhang Financial)首席执行官陈苓(Lynn Chen-Zhang)
张诚是美国独立财富管理机构Zhang Financial的创始人兼总裁,长期从事财富管理与投资顾问工作。《巴伦周刊》(Barron’s)公布的2026年度“Top 100 Independent Advisors”(全美百大独立财务顾问)榜单中,张诚再次排名全美第一。这是他连续第四年、第五次获得榜单第一,此前曾于2021年、2023年、2024年及2025年位居榜首。