胡在华谈企业主最难的一场交易:企业如何估值、传承,又如何真正“漂亮退场”
LAPost/洛杉矶(2026年9月20日讯)— 一家公司经营了二三十年,最难卖掉的,往往并不是公司的机器、办公室、客户名单或者银行账户。
真正难以放下的,是老板自己。
他们可能花了半辈子建立这家公司。员工是一起打拼多年的伙伴,客户是几十年来积累的关系,公司的每一个流程、每一个决定,甚至每一笔收入,都可能与老板本人紧密相连。
所以,当退休真正临近时,一个看似简单的问题突然变得复杂起来:
如果有一天自己不再经营,这家公司还能不能继续?
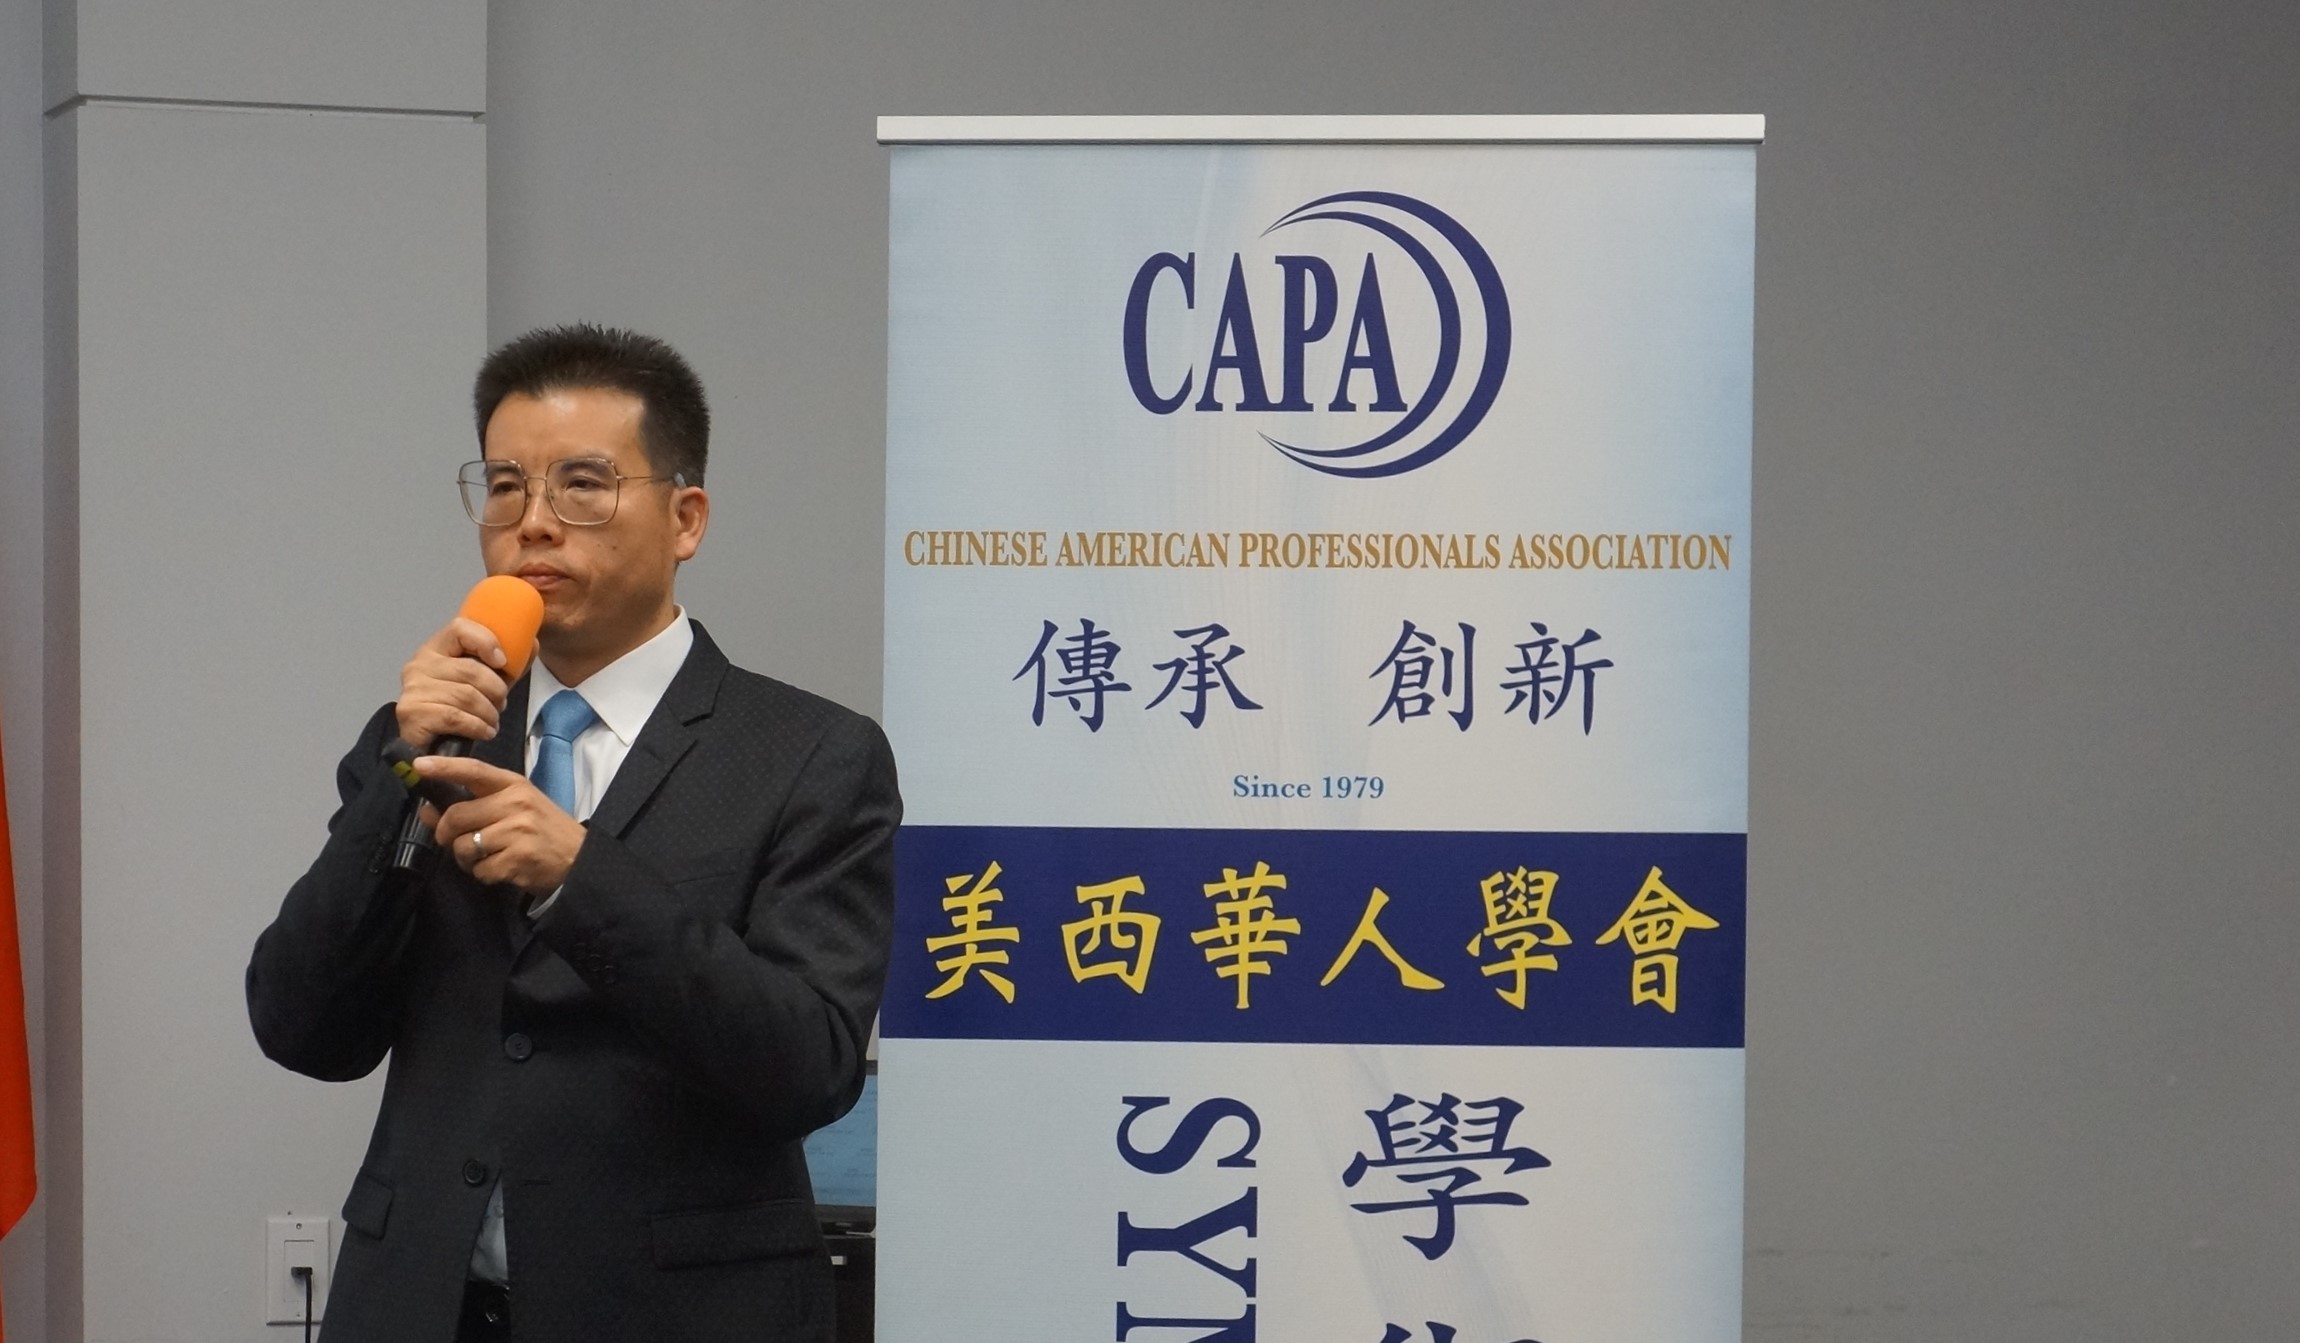
胡在华(Daniel Hu)(Photo by: Richard Ren/LAPost)
9月20日下午,在洛侨中心举行的一场财经讲座上,企业并购与退出顾问胡在华(Daniel Hu)把这个问题摆到了台面上。
由美西华人学会(Chinese-American Professionals Association)举办的讲座,以“辛苦一辈子的企业,如何漂亮退场?”为题。拥有南加州大学马歇尔商学院MBA学位及认证企业退出规划顾问(CEPA)资格的胡在华,同时是Crestory Capital易诚资本创始人,长期从事企业估值、公司买卖、并购和退出规划。
在他的描述中,企业出售从来不只是“找一个买家”。
它更像是企业主与自己几十年事业的一次重新谈判。
最难的不是估值,而是放下控制权
“我认为最难的是放下掌控感,以及面对退出后的不确定性。”
接受LAPost专访时,胡在华这样概括自己与企业主接触时最常见的心理障碍。
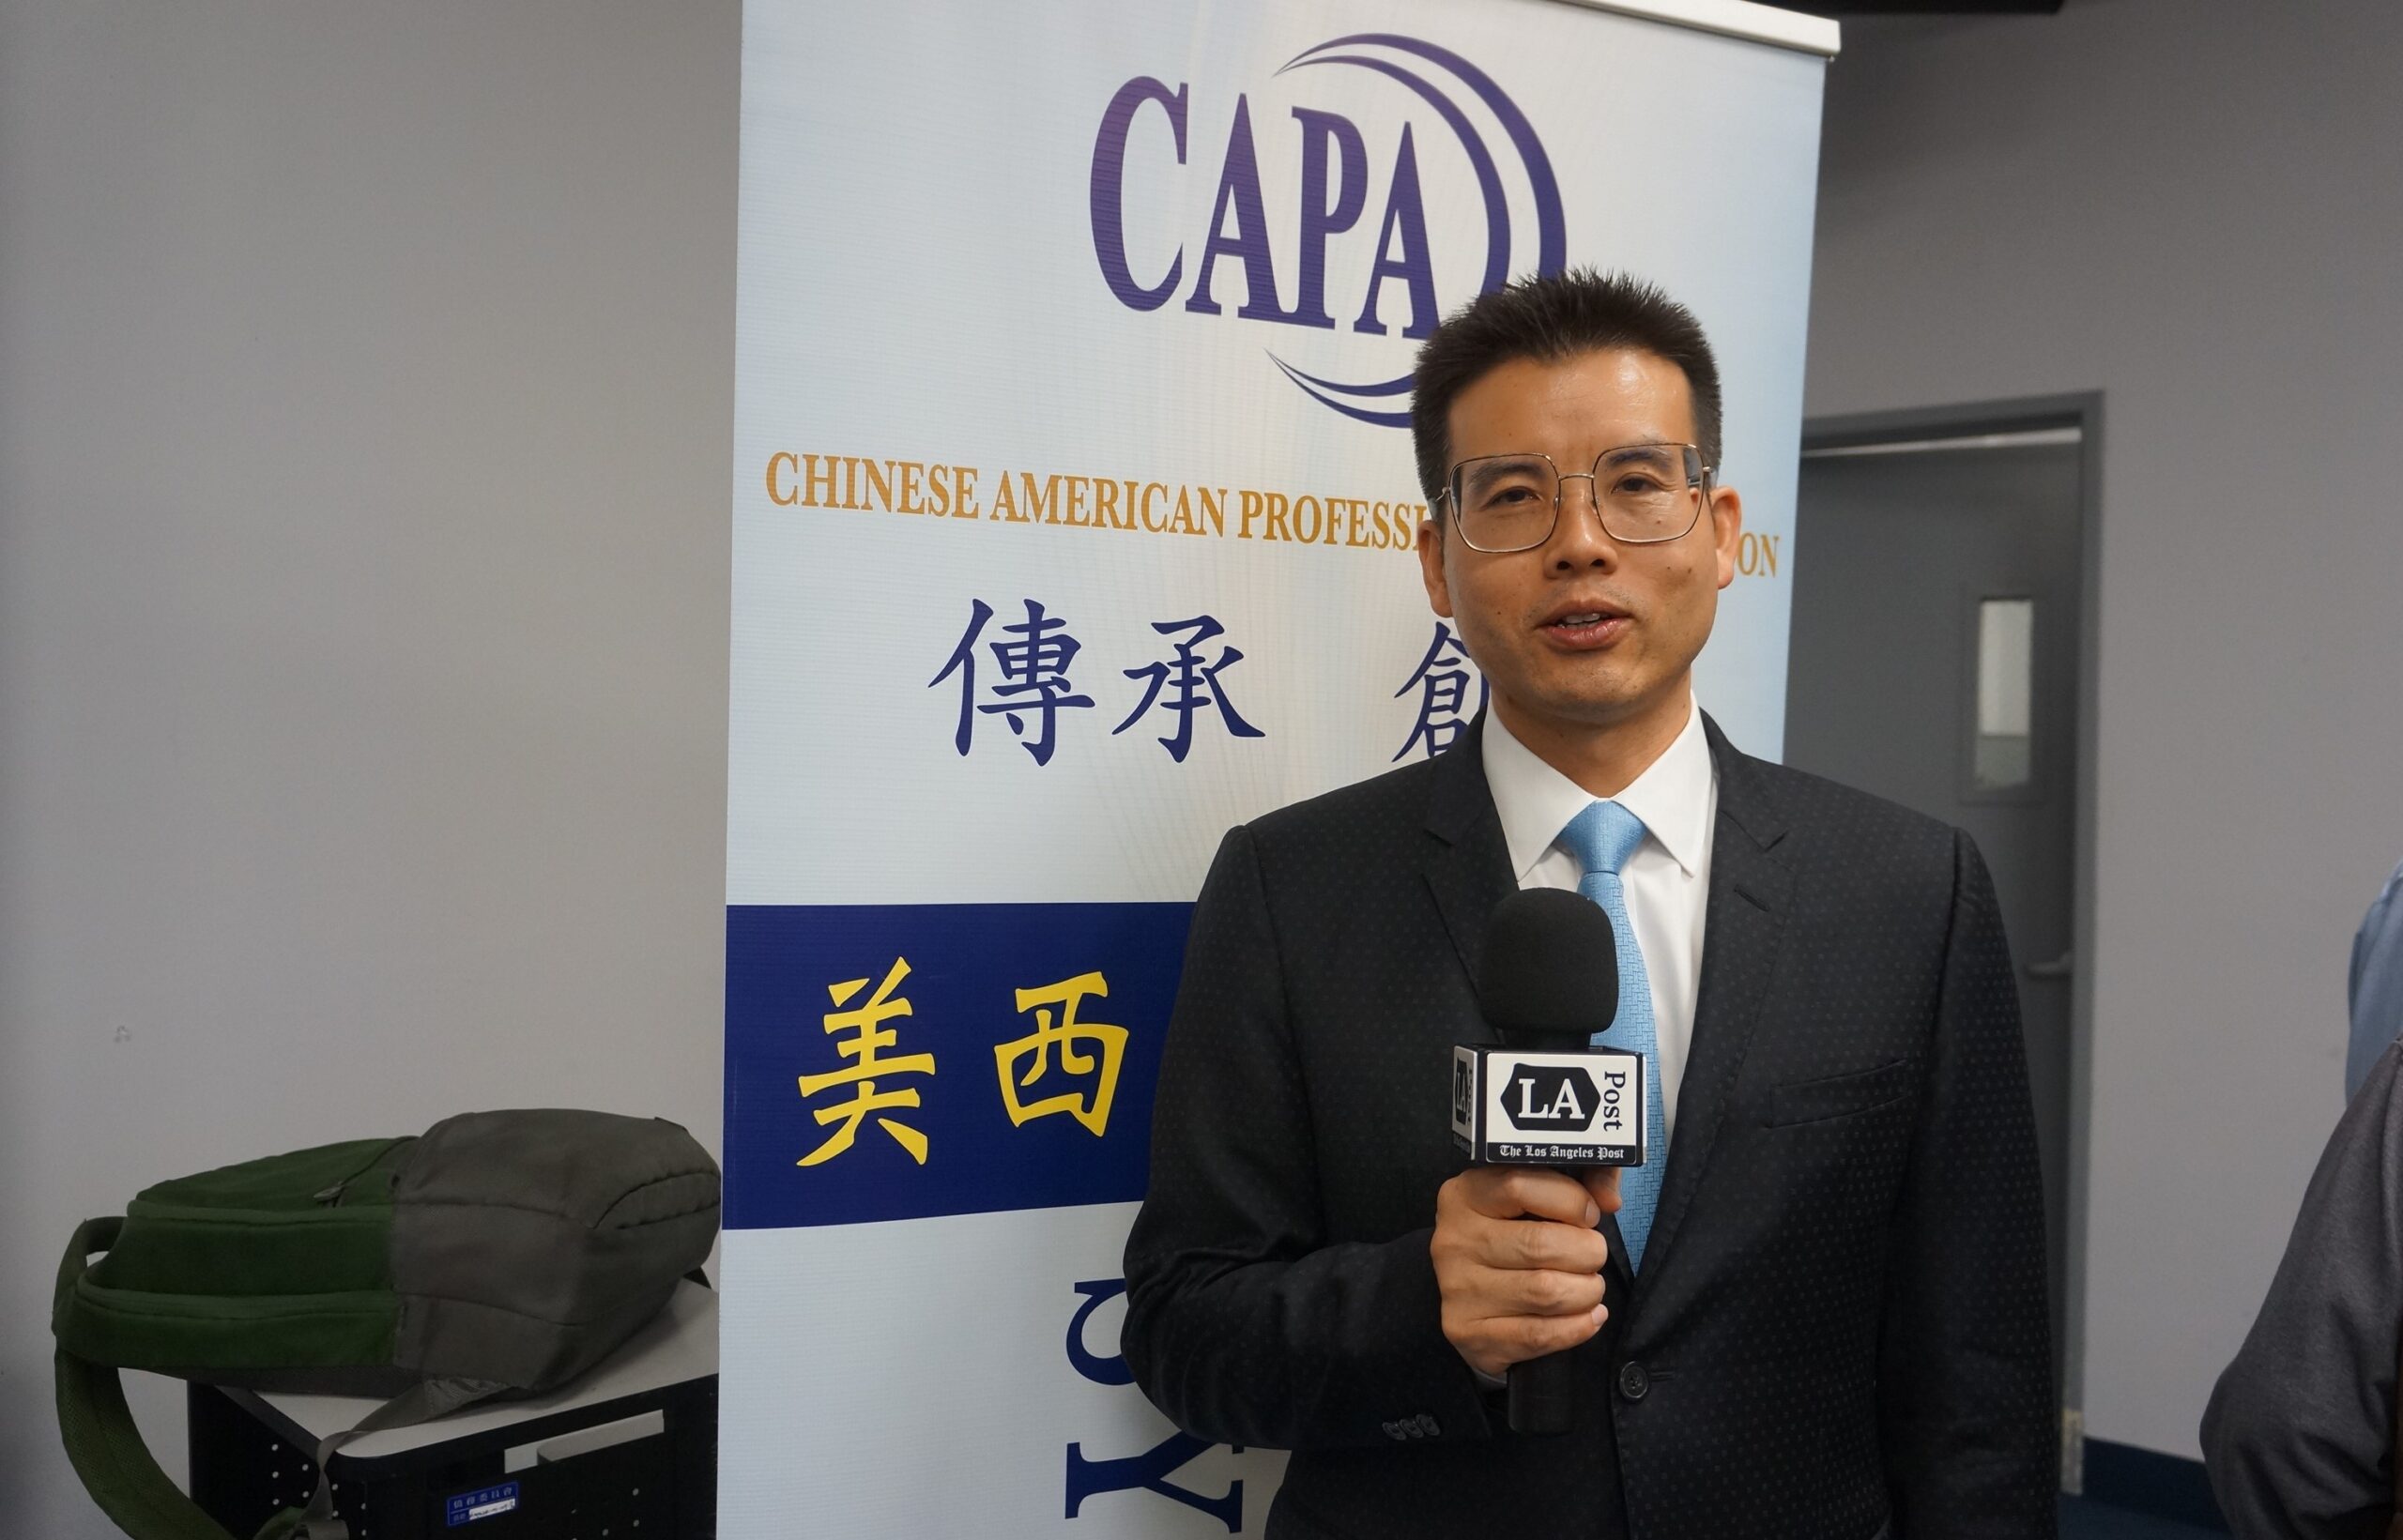
胡在华(Daniel Hu)(Photo by: Richard Ren/LAPost)
经营二三十年之后,公司往往已经成为企业主身份的一部分。即使有人愿意出价购买,他们仍然可能反复问自己:交给别人以后,对方能不能经营好?员工怎么办?客户会不会流失?出售的钱够不够支撑退休生活?
还有一个经常被忽略的问题:孩子愿不愿意接?
在美国,家族企业的第二代、第三代并不一定愿意继承父母的生意。胡在华说,他接触到的一些企业主,其子女更希望建立自己的职业和事业,而不是进入父母经营多年的公司。
于是,“传给下一代”这个看起来最自然的答案,有时并不存在。
这也是为什么胡在华建议企业主不要等到退休前几个月才考虑退出。
真正的退出规划,最好提前两到三年开始。
先确定退休之后需要多少钱、希望什么时候离开、是否还愿意继续参与经营,再反过来调整企业本身。
一家公司值多少钱,取决于买家接手之后能看到什么
如果说企业主最关心的是“我辛苦了这么多年,公司到底值多少钱”,买家考虑的却是另一个问题:
“我接手以后,它还能不能继续赚钱?”
在胡在华看来,这才是企业估值的核心。
稳定的收入和毛利、能够验证的盈利能力、持续的现金流、分散的客户来源、成熟的管理团队、清晰的财务记录,以及可以执行的成长空间,都会影响买家的判断。
反过来,如果一家公司高度依赖老板本人,或者绝大多数收入来自一两个客户,风险就会明显增加。
账目混乱也是如此。
胡在华尤其提醒一些华人企业主,在日常经营中为了减少税负,将大量个人开支通过公司支出的做法,在企业出售时可能产生意想不到的后果。
“很多企业主报税的时候,希望收入越低越好。”他说。
但到了出售企业时,情况完全不同。
买家和贷款机构需要看到的是可以被验证的盈利。如果税表上的利润很低,企业主口中的“实际收入”又缺乏完整记录,那么这些所谓的利润未必能够被买家或者银行认可。
企业主在经营过程中省下的税,有可能在出售时变成企业价值上的折损。
因此,他建议企业主尽可能让公司和个人财务分开,保留完整的银行、收入和支出记录,并确保真实盈利能够在财务和税务资料中得到合理体现。
一个480万美元的挂牌,10天带来近200个询问
胡在华在讲座中分享了一个近期案例。
一家航空航天相关的机加工企业经营了二十多年,员工人数只有约7人,但每年盈利约100万美元。易诚资本将其挂牌价格设为480万美元。
挂牌约10天后,接近200名买家进行了询问。
这个数字在一定程度上说明了美国中小企业交易市场中一个经常被外界忽略的现象:对于拥有稳定现金流的优质企业,市场上并不缺少潜在买家。
但“有钱”并不意味着“可以买”。
由于这家公司属于技术性较强的航空航天行业,胡在华的团队要求潜在买家具有相关行业经验,同时还需要进行资金能力审核。
在他看来,买家愿意付钱购买的,其实是一套未来仍然能够运转的赚钱系统。
他们会看企业过去的报税记录、财务报表、银行流水以及现金流;会问老板离开以后谁来管理;也会判断这家公司还有没有成长空间。
一些专业投资机构甚至会把收购来的企业进一步做大,再通过下一次交易实现资本回报。
所以,企业的价值并不只存在于今天的利润数字中,也存在于买家对未来的预期里。
SDE:把“老板赚了多少钱”重新算一遍
对于中小企业估值,胡在华在讲座中重点介绍了SDE——Seller’s Discretionary Earnings,即“卖方自由支配收益”。
简单来说,一家公司的税后净利润并不一定完全等同于企业经营者能够获得的经济收益。在符合条件的情况下,一些业主薪酬、利息、折旧和摊销、部分退休支出以及一次性费用等,可以进行Add-back分析,重新计算企业的经营收益。
讲座中的教学案例显示,一家公司账面净利润约60万美元,通过对符合条件的项目进行调整后,SDE可以达到约100万美元。
胡在华以一个教学性的市场假设说明,如果按照3倍SDE计算,企业基础估值可能达到约300万美元;如果另有库存等交易项目,还可能按照具体交易结构另行计算。
但他同时强调,3倍SDE只是教学案例中的假设,并不是所有企业都适用的固定倍数。
行业、规模、风险、客户集中度、管理团队以及企业成长性,都可能影响实际估值。
更重要的是,所谓的Add-back必须能够解释和验证。
特别是在买家需要融资时,银行不会简单接受卖方提出的所有“加回”。
为什么SBA贷款会改变一笔交易的逻辑
胡在华的讲座中,还有一个让现场听众较容易理解美国企业收购市场的案例:买家不一定需要拿出全部现金才能买下一家公司。
例如,一家企业假设成交价为300万美元,买家以10%的自有资金、约30万美元作为首付,其余部分通过SBA贷款融资。
在胡在华给出的教学模型中,如果企业本身能够持续产生约100万美元的经营收益,在支付贷款本金、利息等成本后,仍可能产生较为可观的现金流。
这也是为什么一些美国买家会愿意收购已经产生稳定现金流的中小企业。
但胡在华同时提醒,这类融资结构高度依赖实际企业财务、贷款机构审核以及当时的贷款政策和条件,不能简单理解为任何企业都可以按照同样的比例获得贷款。
对于卖家而言,真正重要的是让企业的盈利能力经得起贷款机构的审核。
企业想卖得好,首先必须让别人相信它真的赚得到钱。
卖给孩子、交给职业经理人,还是卖给外部买家?
当企业主决定离开之后,接下来才是更复杂的问题:企业应该交给谁?
胡在华把常见路径归纳为几种。
第一种是家族传承。如果下一代愿意接手并且具备经营能力,这是延续企业文化的一条路径。
但传承并不意味着简单地把股份交给孩子。下一代需要培养、授权和考核,家族内部也需要解决股权、公平和退休资金等问题。
第二种是引入专业管理团队。
如果孩子不愿意接班,企业主仍可以保留部分股权,让专业团队负责经营,公司继续产生利润。
第三种则是出售给外部买家。
这也是美国中小企业市场中相当普遍的一种退出方式。企业主通过交易获得资产变现,同时由新的经营者接手企业。
此外,也可以采取渐进式退出:逐步把管理权交给团队,老板减少日常参与,最终再决定是否出售剩余股权。
“最适合的路径,应该同时照顾企业的延续、家庭的需要,以及业主下一阶段的生活。”胡在华说。
企业出售最怕的,往往是“老板走了,公司也走了”
在胡在华看来,企业出售之前真正需要改变的,并不是公司招牌,而是企业的运行方式。
如果所有客户只认老板,所有重要决定都必须老板亲自做,所有关键关系都掌握在老板一个人手里,那么买家即使愿意出价,也会担心老板离开之后,公司是否还能维持原来的收入。
因此,他建议企业主提前建立管理团队,完善SOP,让员工获得更多授权,并通过CRM等工具管理客户关系。
同样重要的是降低客户集中风险。
如果一家公司大部分收入来自一个或两个客户,那么任何一个大客户的流失,都可能直接影响企业价值。
因此,企业主需要在出售之前逐步扩大客户基础,减少对单一客户和老板个人关系的依赖。
从某种意义上说,这也是在给企业“去老板化”。
一笔交易,需要的不只是一个经纪人
胡在华创办的易诚资本(Crestory Capital)定位于企业并购、公司买卖、企业估值和交易咨询,为企业主和潜在买家提供交易撮合及相关咨询服务。
公司业务包括企业并购与买卖仲介、企业现金流与价值评估、市场推广与谈判协调,以及投资项目筛选和风险管理。
胡在华形容,企业交易有点像房地产交易,但复杂程度远高于一般房产买卖。
一笔交易从最初接触、签署NDA,到财务评估、估值、保密挂牌、买家筛选、LOI、尽职调查、正式合同、Escrow交割,再到最终培训和交接,通常需要数个月。
在这个过程中,企业主可能需要CPA、税务顾问、律师、贷款机构和Escrow等多个专业团队参与。
而企业经纪人或并购顾问所做的工作,则是把这些不同环节连接起来。
“保密”可能是企业出售中最重要的两个字
普通房产挂牌时,卖家往往希望尽可能多的人看到房源。
企业出售却恰恰相反。
如果员工知道老板正在卖公司,可能产生不安;客户可能担心服务中断;供应商也可能重新评估合作关系。
因此,胡在华强调,易诚资本在企业挂牌时会尽量保持交易保密。
潜在买家通常首先需要签署NDA,然后提供资金证明或融资预批,并根据企业性质证明自己的行业经验。只有经过筛选之后,才会逐步进入尽职调查阶段。
即便进入尽调,卖方也不会立即交出所有商业机密。
胡在华曾遇到买家要求软件企业在交易完成前提供源代码的情况。
“我们代表卖家,也需要保护卖家的利益。”
在交易真正完成之前,买卖双方其实都处于一种微妙的平衡中:买家需要足够的信息判断是否值得购买,卖家则需要确保自己的商业机密不会因为一笔尚未完成的交易而失去控制。
一场交易结束,并不意味着老板第二天就可以消失
企业完成出售之后,通常还会涉及资产、员工、客户和经营管理的交接。
有些交易中,原老板需要在一段时间内继续培训买家;有些企业的执照、租约、政府合同或者特殊资质,也会影响交易结构。
胡在华介绍,企业交易中常见的结构包括资产购买协议(APA)和股权购买协议(SPA),究竟采取哪种方式,需要根据企业的具体情况决定。
尤其对于拥有特殊执照或政府合同的企业,交易结构可能直接影响企业能否平稳延续经营。
因此,一笔企业交易真正的“结束”,往往并不是签字的那一天,而是买家能够接手、员工能够适应、客户能够继续留下来,企业能够继续运转的时候。
给企业主两三年的时间,也是在给自己选择的自由
讲座结束时,胡在华把复杂的企业退出流程重新归结到几个朴素的问题上。
财务是否清楚?
盈利是否真实、稳定并且能够验证?
企业是否过度依赖老板?
客户是否过度集中?
下一代是否真的愿意接班?
如果今天离开,公司还能不能自己运转?
这些问题看起来与估值无关,却最终都会影响估值。
而企业主越早开始回答这些问题,就越不容易在真正需要出售的时候被迫做决定。
胡在华认为,至少提前一两年、最好提前两三年开始准备,意味着企业主可以在身体健康、企业经营正常、市场条件尚可的时候选择退出,而不是等到家庭、健康或者经营环境突然发生变化时才急于出售。
对于那些已经经营了几十年的企业主而言,“漂亮退场”或许并不是找到一个最高报价那么简单。
它更像是一次有计划的交接——让一家公司脱离创始人的控制之后仍然能够继续存在,也让那个经营了一辈子的老板,终于可以把时间从公司重新交还给自己。
(By: Richard Ren/LAPost)